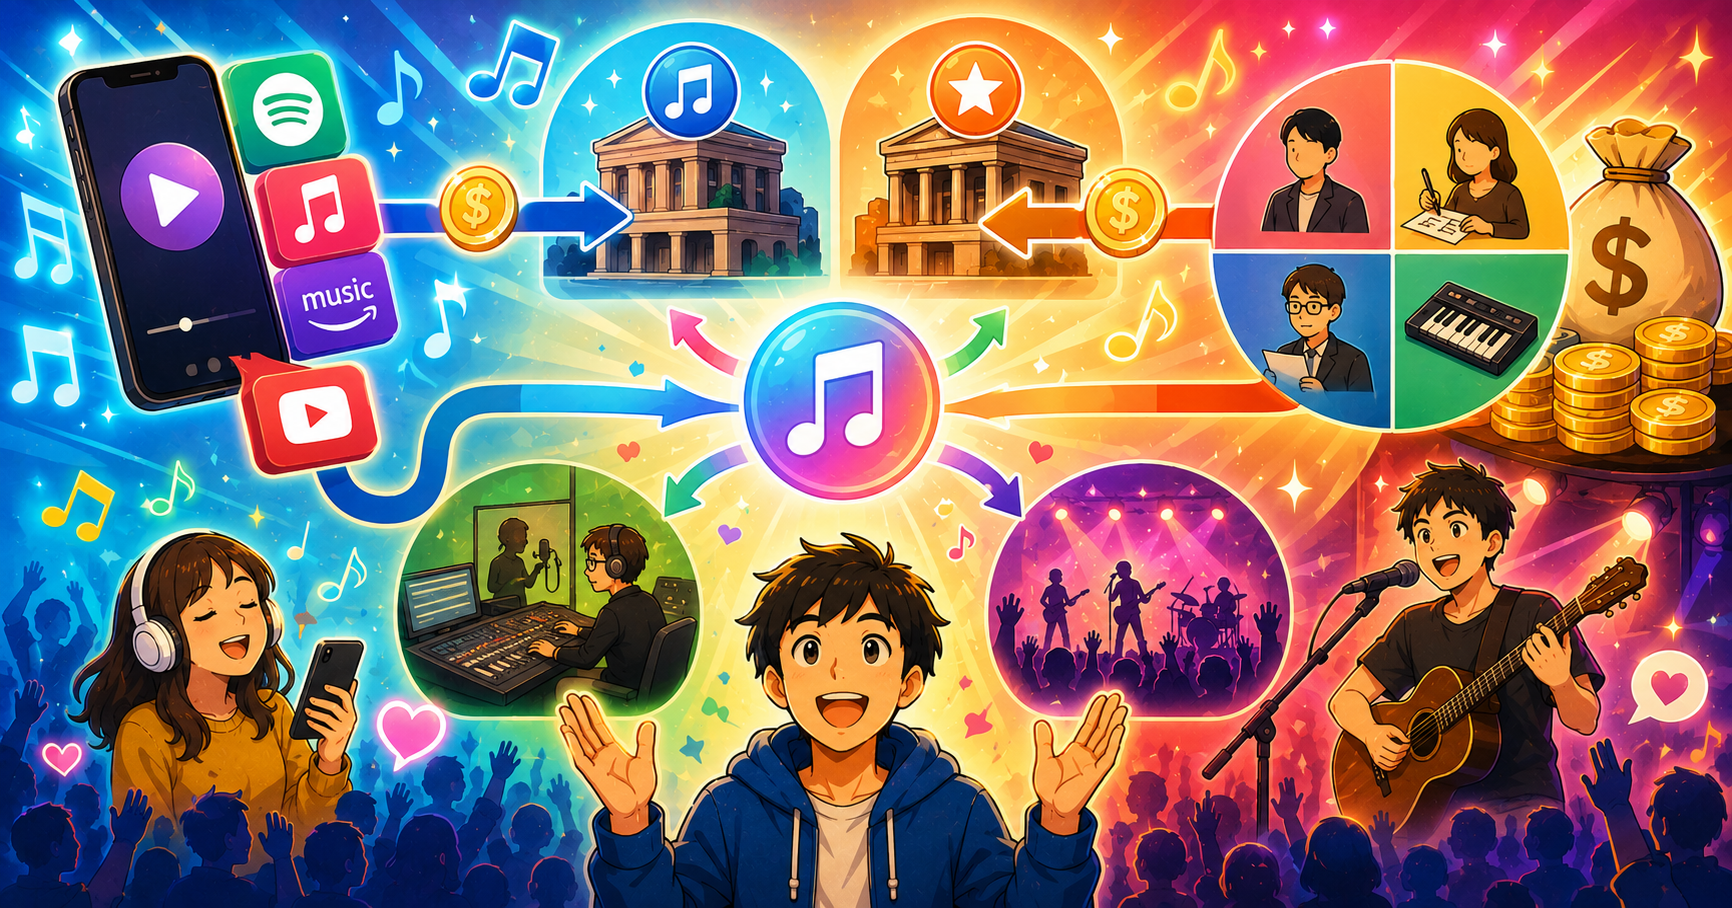
「1再生で、いくら入るのか」。ストリーミングが主流になった今、クリエイターの間でよく聞かれる疑問です。この記事では、日本の音楽著作権の管理事業者であるJASRACとNexToneに焦点をあてて、使用料が決まる仕組み、管理手数料、作詞家・作曲家・音楽出版社への分配の流れを、仮定つきの計算例も交えて、初心者の方向けに整理します。
配信サービス側の分配方式(プロラタ、ユーザーセントリックなど)は、下記関連記事をご覧ください。
2社の違いは、下記で扱っています。

本記事は一般的な情報提供で、法的・財務的な助言ではありません。 管理手数料や分配のルールは、変更されます。具体的な契約や収入は、各管理事業者や、出版社の最新の情報でご確認ください。
この記事でわかること
- 使用料の額が、どのように決まるのか
- 管理手数料(実施料率)の仕組みと、確認できた数字
- JASRACの「収支差額金」とは何か
- 作詞家・作曲家・音楽出版社の分配の考え方
- 仮定を置いた、1再生あたりの計算例
- 収入を支える、実務上のポイント
用語集(先にここだけ読んでもOK)
| 用語 | 意味 |
|---|---|
| 使用料規程 | 管理事業者が定める、使用料の額や計算方法の規則 |
| 管理手数料(実施料率) | 管理事業者が、徴収した使用料から、運営費用として差し引く割合 |
| 分配 | 管理手数料を引いた後の使用料を、権利者に支払うこと |
| 作品届 | 管理を委託する作品と、権利者の分配の割合などを、管理事業者に届け出る手続き |
| 収支差額金 | JASRACで、収益が費用を上回った場合の差額。翌年度に、権利者へ分配される |
| 音楽出版社 | 作詞家・作曲家から、著作権を預かり(または管理を任され)、楽曲の利用開発や管理を行う会社 |
| 信託/委任 | JASRACは信託契約(著作権を移転)、NexToneは委任契約(著作権は移転しない) |
1. 使用料は、どう決まるのか
1-1. 使用料規程
音楽の利用者が支払う使用料の額は、管理事業者が定める使用料規程に基づいて決まります。著作権等管理事業法により、管理事業者は、使用料規程を文化庁長官に届け出て、概要を公表する義務があります。また、使用料の水準への影響力が大きい事業者には、利用者の代表から協議を求められたときに応じる義務があり、協議が成立しない場合は、文化庁長官が裁定する仕組みもあります。
つまり、使用料は、管理事業者が一方的に決めるものではなく、届出、公表、協議などの手続きを経て決まります。
1-2. 市場の大きさ(確認できた数字)
| 事業者 | 公表されている数字 | 注意点 |
|---|---|---|
| JASRAC | 2025年度の使用料の徴収額は、約1,523億円、分配額は、約1,518億円(いずれも過去最高、2026年5月の発表) | 国内外の利用の合計。インタラクティブ配信(サブスク、動画配信など)が、成長を牽引 |
| NexTone | 2026年3月期の取扱高は、約403億円、売上高は、約208億円(同社の決算資料) | 著作権管理以外の事業(配信など)を含む集計。JASRACの徴収額と、単純には比較できない |
JASRACの徴収額のうち、インタラクティブ配信は、2021年度に約374.5億円で、全体の約3分の1を占めました(その後も、増加傾向と報じられています)。
2. 管理手数料と、分配の仕組み
2-1. 管理手数料とは
管理事業者は、利用者から徴収した使用料から、運営のための管理手数料を差し引き、残りを権利者に分配します。手数料の率(実施料率)は、使用料の区分ごとに、異なります。
2-2. JASRACの管理手数料:確認できた数字
| 区分 | 実施料率の例 | 出典・時期 |
|---|---|---|
| 放送等 | 8.5% | 2020年6月分配期以降(9%から引き下げ) |
| 有線放送等 | 9.5% | 同上(10%から引き下げ) |
| インタラクティブ配信(サブスク、動画配信など) | 9.5% | 同上(10%から引き下げ) |
| 演奏等のうち、大規模演奏会等 | 通常15% | 2021年の報道 |
| CDなどの録音(蓄音機用音盤など) | 6% | 2018年の解説 |
※これらは、報道や解説で確認できた数字で、現在の率とは異なる場合があります。必ず、JASRACの最新の使用料規程や、管理手数料実施料率の公表で確認してください。
また、JASRACは、決算の見通しによって、特定の分配期に限り、一部の区分の率を引き下げています(たとえば、2024年3月分配期、2026年3月分配期)。
2-3. JASRACの「収支差額金」
JASRACは、非営利の一般社団法人で、剰余金を内部に留保せず、収益が費用を上回った場合の差額(収支差額金)を、翌年度に権利者へ分配する仕組みを取っています。決算の前でも、収支差額金になることが確実な部分は、できるだけ早く還元するため、特定の分配期に限って、手数料率を下げる運用が行われています。
2-3. NexToneの管理手数料
NexToneは、分配のときに、分配額に、利用区分ごとの管理手数料率を掛けた額を、管理手数料としていると、FAQで説明しています。率は、約款・規定等の「管理手数料実施料率」で確認できます。
| 項目 | NexToneの案内 |
|---|---|
| 契約の申込み・年会費 | 不要 |
| 分配日 | 年4回(3月、6月、9月、12月の15日) |
| 最低支払額 | 3,000円に達しない場合は、分配されない |
| 分配明細 | PlayNからダウンロード。利用者名、サービス名、数量、使用料などが分かる明細を提供すると、同社は説明している |
どちらの事業者の手数料が低いか、高いかは、区分ごとに異なります。比較するときは、自分の楽曲が、どの区分で多く使われるのかを踏まえて、最新の規程で確認してください。
3. 使用料が、作詞家・作曲家に届くまで
3-1. 流れ
| ステップ | 内容 |
|---|---|
| 1 | 配信サービス等の利用者が、管理事業者に、使用料を支払う(使用料規程に基づく) |
| 2 | 管理事業者が、管理手数料を差し引く |
| 3 | 作品届に記載された分配の割合に基づき、権利者(音楽出版社、作詞家、作曲家)に分配する |
| 4 | 音楽出版社が、出版契約に基づき、作詞家・作曲家に、再分配する場合がある |
JASRACのQ&Aには、録音権の使用料は、音楽出版社を経由して送金されるケースが一般的である、という説明があります。
3-2. 録音側の収益は、別のルート
ストリーミングでは、収益が大きく二つに分かれます。
| ルート | 内容 | 受け取る人 |
|---|---|---|
| 楽曲(著作権)側 | 歌詞とメロディに対する使用料。JASRACやNexToneを経由 | 作詞家、作曲家、音楽出版社 |
| 録音(原盤)側 | 音源に対する収益。レコード会社やディストリビューターを経由 | レコード会社、実演家(歌手、演奏家)など |
この記事で扱う管理事業者の分配は、前者(楽曲側)についてです。
4. 分配の割合(作詞家、作曲家、音楽出版社)
4-1. 基本の考え方
「出版社50%、作詞家25%、作曲家25%」が、よく紹介される例です。しかし、これはあくまで一つの例で、固定の「標準」ではありません。
- 国際的な管理団体の組織(CISAC)の標準的な契約では、音楽出版者の取り分の合計は、2分の1を超えてはならないとされています。
- 逆に言えば、作詞者・作曲者の取り分は、少なくとも5割とされます(JASRACの信託契約者の場合の説明)。
- 実際の割合は、作品届に記載された割合と、出版契約で決まります。
4-2. 音楽出版社の役割
音楽出版社は、楽曲の利用開発(タイアップの獲得など)や、国内外の権利管理の代行を行います。その対価として、使用料の一部を受け取ります。出版社が付く場合と、付かない場合(作家自身が管理事業者に、直接、信託や委任をする場合)では、受け取れる割合や、事務の手間が、異なります。
5. 計算例:仮定を置いて、考えてみる
以下は、数字を、すべて仮定として置いた計算例です。実際の金額とは、異なります。
5-1. 1再生あたりの計算例(仮定)
| 項目 | 仮定 | 計算 |
|---|---|---|
| 1再生あたりのサービスの総収益 | 1円(仮定) | 1円 |
| 楽曲(著作権)側の使用料の割合 | 8%(仮定) | 0.08円 |
| 管理手数料(インタラクティブ配信の実施料率の例) | 9.5% | 0.08円 × (1 − 0.095) = 約0.0724円 |
| 分配(作品届の例:出版社50%、作詞25%、作曲25%) | 例 | 出版社 約0.0362円、作詞 約0.0181円、作曲 約0.0181円 |
※「楽曲側の使用料の割合」は、サービスや契約、国によって異なります。ここでは、説明のための仮の数字です。
5-2. 月収20万円を、使用料だけで得るには(仮定)
上の計算例で、作詞と作曲を、同じ人が行い、出版社が付く場合、その人の取り分は、1再生あたり、約0.0362円です。月20万円を得るには、次の再生数が必要になります。
- 200,000円 ÷ 0.0362円 ≒ 約550万回(毎月)
作詞のみ、または作曲のみの場合(約0.0181円)は、約1,100万回です。この数字は、仮定によって、大きく変わります。ストリーミングの楽曲側の使用料だけで、生活を支えるには、多くの再生数が必要になる、というイメージをつかむための例です。
6. 収入の考え方:ストリーミング以外も組み合わせる
| 収入源 | 内容 |
|---|---|
| ライブ・コンサート | 演奏等の使用料。区分や、規模によって、手数料率が異なる(大規模演奏会等は、報道で15%とされた) |
| 直接の収入 | グッズ、ファンクラブ、有料コンテンツなど、管理事業者を介さない収入 |
| 海外の使用料 | 海外の管理団体との提携で、徴収される。NexToneは、2021年に、フランスのSACEM、SDRM、IMPELなどと、徴収の代行契約を結んでいる。JASRACも、2025年度の外国からの徴収額のランキングを公表している(アニメ関連の楽曲が上位) |
| 他の利用 | 放送、動画配信、ゲームなど、利用形態ごとの使用料 |
7. 実務のチェックリスト
| 確認項目 | 内容 |
|---|---|
| 作品届 | 管理事業者に、作品届を出しているか。分配の割合は、正しいか(NexToneは、作品届が出るまで、作品を管理しない) |
| 分配率 | 作詞、作曲、出版社の割合を、書面で確認しているか |
| 管理手数料 | 自分の楽曲が、多く使われる区分の、手数料率を確認しているか |
| 明細 | 管理事業者や、出版社の明細を、定期的に確認しているか |
| 出版契約 | 契約の期間、再分配の条件、解約の条件 |
| 管理範囲 | どの権利を、どの事業者に預けているか(併用する場合の手続きも確認) |
| 最低支払額・分配日 | 各事業者の条件 |
8. ケーススタディ(架空の例)
以下は、イメージをつかむための架空の例です。実在の人物・事案ではありません。
シンガーソングライターのAさんは、自分で作詞・作曲した楽曲を、音楽出版社と契約して、JASRACに管理してもらっています。
- 確認:明細を見ると、インタラクティブ配信の使用料から、管理手数料が引かれ、残りが出版社に分配され、そこからAさんに再分配されていた。
- 疑問:思ったより少ないと感じたので、出版契約の分配率と、作品届の内容を確認した。
- 整理:1曲ごとの、再分配の割合が、契約と合っていることを確認できた。
- 対応:配信以外の収入源(ライブ、ファンクラブ)も、増やすことを検討した。
ポイントは、「分配の流れを理解する」「作品届と出版契約を確認する」「明細を定期的に見る」「収入源を分散する」 ことです。
9. よくある質問(FAQ)
Q1. 使用料は、誰が決めているのですか?
管理事業者が、使用料規程を定め、文化庁に届け出て、概要を公表します。使用料の水準への影響力が大きい事業者は、利用者の代表からの協議の求めに応じる義務があります。
Q2. 管理手数料は、どのくらいですか?
区分ごとに異なります。報道や解説で確認できた例として、JASRACの放送等で8.5%、インタラクティブ配信で9.5%(2020年6月分配期以降)などがあります。最新の率は、各社の規程で確認してください。
Q3. 作詞家と作曲家と出版社の分配は、必ず「25%・25%・50%」ですか?
いいえ。出版社の取り分の合計は、2分の1を超えないとされていますが、実際の割合は、作品届と、出版契約で決まります。
Q4. JASRACとNexToneで、どちらが手数料が低いですか?
区分ごとに異なり、一概には言えません。自分の楽曲が、多く使われる区分の率を、各社の規程で比べてください。
Q5. 「収支差額金」とは何ですか?
JASRACで、収益が費用を上回った場合の差額です。翌年度に、権利者に分配されます。
Q6. 1再生で、いくら入りますか?
サービス、国、契約によって異なり、固定の単価はありません。本記事の計算例は、仮定に基づくものです。
10. まとめ
- 使用料は、管理事業者の使用料規程に基づいて決まり、届出、公表、協議などの手続きを経ます。
- 管理手数料は、区分ごとに異なり、変更されます。確認できた例では、放送等8.5%、インタラクティブ配信9.5%などですが、最新の率は、規程で確認が必要です。
- 作詞家、作曲家、出版社の分配の割合は、作品届と出版契約で決まります。出版社の取り分の合計は、2分の1を超えないとされています。
- 1再生あたりの金額は、仮定によって大きく変わります。ストリーミングの楽曲側の使用料だけで、生活を支えるには、多くの再生数が必要になる場合があります。
- 作品届、分配率、明細の確認と、収入源の分散が、実務では大切です。
今後のウォッチポイント
- JASRACとNexToneの、管理手数料や使用料規程の見直し
- 配信サービスの分配方式の変化(関連記事を参照)
- 2026年に公布された、レコード演奏・伝達権(録音側の新しい収入の仕組み)
- 海外の使用料の徴収の仕組みの進展
参考資料
JASRAC
- 管理手数料の引き下げ(2020年6月分配期)に関する報道:https://www.phileweb.com/news/d-av/202002/18/49752.html
- 管理手数料の引き下げ(2021年3月分配期、大規模演奏会等の率を含む)に関する報道:https://www.phileweb.com/news/d-av/202101/20/51962.html
- 管理手数料の一部引き下げ(2026年3月分配期)に関する報道:https://www.phileweb.com/sp/news/hobby/202602/03/8099.html
- 2025年度の徴収額・分配額に関する報道(2026年5月):https://www.phileweb.com/sp/news/hobby/202605/21/8234.html
- JASRACの分配の仕組みに関する解説(CDの手数料6%などを含む):https://internet.watch.impress.co.jp/docs/column/music_copyright/1108254.html
- JASRACのQ&A(録音権の使用料の送金など):https://secure.okbiz.jp/faq-jasrac/faq/show/2195
- インタラクティブ配信の徴収額に関する報道(2021年度):https://www.nippon.com/ja/japan-data/h01345/
分配の割合
- 作詞者・作曲者への分配(CISAC標準契約の考え方)に関する解説:https://www.all-senmonka.jp/moneyizm/77582/
NexTone
- FAQ(手数料、分配日、最低支払額、明細):https://www.nex-tone.co.jp/copyright/faq.html
- 管理のポイント(分配明細):https://www.nex-tone.co.jp/copyright/creators/advantages.html
- 事業計画及び成長可能性に関する事項(2026年6月):https://www2.jpx.co.jp/disc/70940/140120260623576631.pdf
- 有価証券報告書(海外での使用料の徴収に関する契約):https://edinetdb.jp/company/E35562/text
制度
- 著作権等管理事業法の概要(使用料規程の届出と公表、協議と裁定):https://www.mext.go.jp/b_menu/shingi/bunka/gijiroku/021/07071007/001/001.htm
本記事について
本記事は一般的な情報提供であり、法的・財務的な助言ではありません。管理手数料、分配のルール、契約は変更されることがあります。重要な判断をする際は、必ず一次情報をご確認ください。誤りや更新が必要な点にお気づきの場合は、(連絡先・問い合わせ方法)までご連絡ください。
この記事は、大規模言語モデル(LLM)の支援を受けて作成・編集されたものです。他の言語版は、LLMによる翻訳です。翻訳の過程で、ニュアンスや法律用語に不正確な点が生じる可能性がありますので、重要な判断をされる際は、日本語の原文と一次情報をご確認ください。